Te pueden exigir que el bien que financian esté bien asegurado. Lo que no pueden es atarte un seguro que no tiene nada que ver, elegir por vos la compañía y el productor, ni cobrarte más caro que a cualquier particular.
¿Te quieren imponer un seguro? Te ayudamos a defender tus derechos
- Respuesta en menos de 24 h hábiles
- Te decimos qué te pueden exigir y qué no, según la ley
- Te atiende una persona, no un chatbot
- Sin costo de asesoramiento
 Lic. Alejandro Carrá y equipo
Grupo AC · desde 1985
¡Gracias! Ya tenemos tu consulta
¡Casi listo!
Un asesor de nuestro equipo te contacta en menos de 24 horas hábiles.
Último paso: tocá el botón y enviala por WhatsApp. Te respondemos enseguida.
Enviar por WhatsApp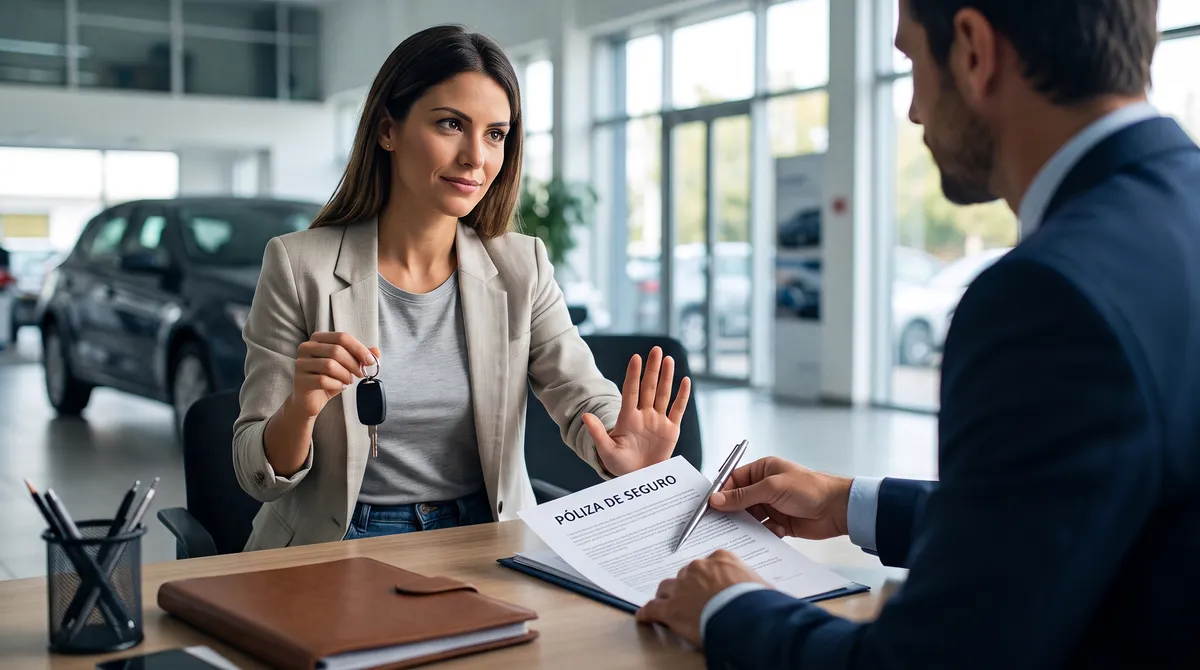
Lo que te pueden pedir
- ✓Que el bien esté aseguradoPor ejemplo, el auto prendado mientras haya deuda.
- ✓Una cobertura y una suma mínimasPor ejemplo, terceros completo o todo riesgo.
- ✓La cláusula de acreedorPara que, si hay robo o destrucción total, la indemnización cancele la deuda.
Lo que no te pueden imponer
- ✕Un seguro que no pedistePara darte un crédito, una tarjeta, una cuenta o una caja de seguridad.
- ✕Una sola aseguradoraEn prendarios y planes de ahorro, te tienen que ofrecer al menos cinco.
- ✕Su productor ni su precioElegís tu productor asesor, y la prima es la misma que paga cualquier particular.
¿Qué dice la ley? Los artículos que prohíben la venta atada de seguros
No es una opinión ni una “cortesía” del banco. Son normas vigentes, y cualquier juez las aplica:
| Norma | Qué dice |
|---|---|
| Constitución Nacional, art. 42 | Los consumidores tienen derecho a la protección de sus intereses económicos, a una información adecuada y veraz, “a la libertad de elección, y a condiciones de trato equitativo y digno”. |
| Código Civil y Comercial, art. 1099 | “Están prohibidas las prácticas que limitan la libertad de contratar del consumidor, en especial, las que subordinan la provisión de productos o servicios a la adquisición simultánea de otros, y otras similares que persigan el mismo objetivo.” Es la definición exacta de la venta atada. |
| Código Civil y Comercial, art. 1097 | Trato digno: el proveedor debe abstenerse de conductas que pongan al consumidor en situaciones “vergonzantes, vejatorias o intimidatorias”. El “sin seguro no hay crédito” es presión, y la presión está prohibida. |
| Ley 24.240 de Defensa del Consumidor, arts. 8 bis, 35 y 52 bis | Trato digno y equitativo (8 bis), prohibición de cargos automáticos por servicios que no pediste (35) y daño punitivo: una multa civil a favor del consumidor contra la empresa que viola sus derechos (52 bis). |
| Ley 27.442 de Defensa de la Competencia, art. 3, inc. f | Menciona como práctica restrictiva “subordinar la venta de un bien a la adquisición de otro o a la utilización de un servicio”. |
| Res. SSN 38.052/2013, art. 8 (texto según Res. SSN 24/2023) | Cuando un banco o una concesionaria vende seguros como agente institorio, debe garantizar tu derecho a decidir y tiene prohibido condicionar un bien o servicio a que contrates un seguro. |
| Res. SSN 24/2023 y 407/2023 | Autos y motos con prenda y planes de ahorro: listado de al menos cinco aseguradoras no vinculadas, libertad para elegir tu productor asesor o contratar directo, y una prima igual a la que la compañía cobra a cualquier particular. |
| Res. General IGJ 8/2015, art. 13.2 | Planes de ahorro: la administradora debe darte una lista de al menos cinco aseguradoras para que elijas libremente, y el premio no puede superar el que esa compañía cobra fuera del plan. |
| BCRA, Protección de los Usuarios de Servicios Financieros, punto 2.3.12 | El seguro de vida sobre saldo deudor no te lo pueden cobrar. Si el banco exige otro seguro para el crédito, te tiene que dejar elegir entre al menos tres aseguradoras no vinculadas, sin comisiones ni ganancia para el banco. |
Auto prendado, leasing o plan de ahorro: ¿puedo elegir la aseguradora y el productor?
Es el momento de más presión. Estás por retirar el auto, el vendedor te pone la póliza adelante como un papel más y nadie quiere demorar la entrega. Justo ahí es cuando más caro sale firmar sin mirar.
El acreedor tiene derecho a una sola cosa: que el auto esté bien asegurado mientras dure la deuda. Con qué compañía, a través de quién y a qué precio, lo decidís vos:
- Pedí el listado por escrito. En prendarios de autos y motos, y en planes de ahorro, te tienen que ofrecer al menos cinco aseguradoras no vinculadas entre sí (Res. SSN 24/2023 y 407/2023; Res. IGJ 8/2015, art. 13.2.1).
- Elegí tu productor asesor. La norma te permite contratar a través del productor que elijas o directo con la aseguradora. No estás obligado a usar el intermediario de la financiera.
- Compará el precio. La prima tiene que ser la misma que la compañía cobra a cualquier particular por el mismo riesgo. Si la cuota del seguro “de la financiera” te parece alta, pedinos la misma cobertura y comparala lado a lado.
- Leé la constancia antes de firmarla. Si interviene un intermediario vinculado al acreedor, te tiene que hacer firmar una constancia de que te informó tu derecho a elegir. Lo que firmes ahí queda como prueba.
¿No te dejan elegir tu productor asesor? Viola las resoluciones SSN 24/2023 y 407/2023, que te dejan contratar con el productor que elijas o directo con la aseguradora. Pedí la negativa por escrito y denunciala ante la Superintendencia de Seguros de la Nación (0800-666-8400).
¿Y si no te convence ninguna de las cinco? El acreedor solo puede exigir una compañía autorizada por la SSN, con la cobertura, la suma y la cláusula de acreedor prendario que pide. Rechazar tu póliza si cumple todo eso limita tu libertad de contratar (art. 1099 del Código Civil y Comercial). Presentá tu póliza, pedí el rechazo por escrito y consultanos: tenemos abogados especialistas en defensa del consumidor.
En leasing el auto es de la entidad hasta la opción de compra y el contrato fija quién contrata el seguro, pero la Ley de Defensa del Consumidor rige igual. Mandanos el contrato y te decimos qué margen tenés.
Lo que hacemos en Grupo AC: te cotizamos la cobertura exacta que pide tu acreedor, con la cláusula aprobada, y gestionamos el endoso. Y tenés un productor que te atiende en el siniestro.
Cotizá el seguro de tu auto prendado o de plan de ahorro por WhatsApp →
¿El banco te obliga a contratar un seguro para darte un crédito?
“Si no contratás el seguro, no hay crédito.” Es coacción, y tiene nombre: venta atada.
Pasa con el préstamo personal, con la caja de seguridad, con la tarjeta, con el paquete de cuentas. Y con todos los riesgos: vida, hogar, bolso protegido, desempleo, “compra protegida”.
- Si el seguro no tiene relación con lo que pedís (un seguro de hogar para darte una caja de seguridad), es lo que prohíbe el art. 1099 del Código Civil y Comercial.
- Si el seguro protege el propio crédito, el de vida sobre saldo deudor lo paga el banco, no vos, y si te exigen otro (por ejemplo, incendio del inmueble hipotecado) podés elegir entre al menos tres aseguradoras (normas del BCRA).
- Si te debitan un seguro que nunca pediste, el art. 35 de la Ley 24.240 prohíbe esos cargos automáticos. Pedí la baja y la devolución por escrito.
- Si te dicen que “es política del banco”, pedí que te lo den por escrito. Ninguna política interna está por encima del Código Civil y Comercial.
Un banco puede ofrecerte un seguro. Lo que no puede es cobrártelo como peaje. Y si tenés el seguro con tu productor, el banco no te puede negar un servicio para el que calificás solo porque no se lo compraste a él.
¿Te quedó alguna duda?Te responde una persona, no un bot. Lunes a viernes de 9 a 17 h.
Fallos: la Justicia ya castigó a bancos y financieras por imponer seguros
Casos reales, con su fuente: imponer un seguro tiene consecuencias.
Plan de ahorro: un seguro mal emitido y más caro
“O. P. R. c/ Volkswagen S.A. de Ahorro para Fines Determinados”, Juzgado Comercial N.º 10 (2024). La suscriptora contrató una póliza mejor y más barata, y la administradora la dejó en mora. La jueza ordenó dar de baja la póliza del plan y pagar $600.000 de daño moral y $2.000.000 de daño punitivo. Fuente: Diario Judicial.
Seguro impuesto en una cuenta sueldo
Justicia de Río Negro (2025). A un policía le debitaban un seguro que no había contratado. El seguro se declaró nulo y el banco tuvo que devolver lo cobrado y pagar $1.000.000 de daño moral y $5.000.000 de daño punitivo. Fuente: Tiempo de Seguros.
Banco reincidente: $5 millones de daño punitivo
“Baino, Daniela c/ Banco Patagonia S.A. y otro”, Cámara de Apelaciones de Córdoba (2026). Débitos de un seguro nunca contratado: la Cámara fijó $5.000.000 de daño punitivo porque el banco ya había sido sancionado por lo mismo. Fuente: Estudio Di Noto.
Qué hacer si te obligan a contratar un seguro: paso a paso
- No firmes en el momento. Pedí por escrito qué cobertura exigen y, si es un prendario o un plan de ahorro, el listado de aseguradoras.
- Pedinos la cotización. Te la armamos con la misma cobertura y la cláusula del acreedor, lista para presentar.
- Si te la rechazan o te condicionan, dejá constancia: mail, nota con sello de recepción, capturas de WhatsApp. Sin prueba, es tu palabra contra la de ellos.
- Reclamá formalmente en la entidad y guardá el número de reclamo. Si no te resuelven, denunciá ante el Banco Central, la Superintendencia de Seguros de la Nación (0800-666-8400) o Defensa del Consumidor.
- Si te causaron un perjuicio, se puede ir a la Justicia. Además de la devolución y el daño moral, el juez puede imponer daño punitivo, y las acciones de consumo tienen beneficio de justicia gratuita (art. 53 de la Ley 24.240).
Preguntas frecuentes sobre seguros impuestos
¿Qué es la venta atada de seguros?
Es condicionar un producto o servicio (un crédito, una tarjeta, una caja de seguridad, la entrega de un auto) a que compres un seguro que no pediste o con la compañía que elige el vendedor. La prohíbe el artículo 1099 del Código Civil y Comercial, que veda las prácticas que subordinan la provisión de productos o servicios a la adquisición simultánea de otros.
¿Qué hago si no me dejan elegir el productor asesor en la concesionaria?
Pedí que te lo nieguen por escrito y denuncialo ante la Superintendencia de Seguros de la Nación (0800-666-8400). Las resoluciones SSN 24/2023 y 407/2023 te dan derecho a contratar el seguro del auto prendado o del plan de ahorro con el productor que elijas o directo con la aseguradora.
¿El banco me puede obligar a contratar su seguro para darme un préstamo?
No puede atarte un seguro que no tenga que ver con el préstamo: el artículo 1099 del Código Civil y Comercial prohíbe subordinar un producto a la compra de otro, y la SSN le prohíbe al banco, cuando vende seguros, condicionar un bien o servicio a que los contrates. Si el seguro protege el propio préstamo, el BCRA fija reglas: el seguro de vida sobre saldo deudor no te lo pueden cobrar, y para otros seguros te tienen que dejar elegir entre al menos tres aseguradoras no vinculadas, sin ganancia para el banco.
Compré el auto con prenda: ¿puedo elegir la aseguradora?
Sí. Según las resoluciones SSN 24/2023 y 407/2023, el acreedor puede fijar la cobertura mínima, pero tiene que ofrecerte un listado de al menos cinco aseguradoras no vinculadas entre sí, y vos elegís la compañía y el intermediario: tu productor asesor o la aseguradora en forma directa. La prima tiene que ser la misma que esa compañía le cobra a cualquier particular. Si no te dejan elegir productor, violan esas resoluciones y lo podés denunciar ante la SSN.
¿Y en un plan de ahorro?
También. La Resolución General IGJ 8/2015 (art. 13.2) obliga a la administradora a darte una lista de al menos cinco aseguradoras para que elijas libremente, y el premio tiene que ser el mismo que la compañía cobra fuera del plan. Las resoluciones SSN 24/2023 y 407/2023 te permiten además elegir tu productor asesor.
¿Me pueden cobrar el seguro de vida del préstamo?
No. Las normas del BCRA de protección de los usuarios de servicios financieros (punto 2.3.12.1) prohíben cobrarte comisiones o cargos por el seguro de vida sobre saldo deudor: lo contrata y lo paga la entidad, o asume ella el riesgo.
Me debitan un seguro que nunca pedí: ¿qué hago?
Pedí la baja y la devolución por escrito. El artículo 35 de la Ley 24.240 prohíbe los cargos automáticos por servicios que no pediste. Hay fallos recientes que condenaron a bancos a devolver lo cobrado y a pagar daño punitivo por esta práctica.
¿Dónde denuncio si un banco me condiciona con un seguro?
Primero reclamá en el banco y guardá el número de reclamo. Después podés denunciar ante el Banco Central (usuariosfinancieros.gob.ar), ante la Superintendencia de Seguros de la Nación (0800-666-8400) y ante Defensa del Consumidor. Si el caso lo justifica, se puede ir a la Justicia, con el beneficio de justicia gratuita que prevé el artículo 53 de la Ley 24.240.
Esta guía es información general, actualizada al 18 de noviembre de 2026. Las normas citadas pueden cambiar y cada contrato tiene sus particularidades: no reemplaza el análisis de tu caso por un abogado. Los fallos se resumen a partir de las fuentes enlazadas.