Si trabajás por tu cuenta, no tenés ART: accidentes personales es tu cobertura, y casi siempre te la exige quien te contrata. La armamos según tu actividad real, incluso delivery y altura, desde un mes, con no repetición y certificado en el momento por WhatsApp.
Cotizá tu seguro de accidentes personales en 1 minuto
- Respuesta en menos de 24 h hábiles
- Comparamos 12 aseguradoras y te recomendamos la mejor
- Te atiende una persona, no un chatbot
- Sin costo de asesoramiento
 Lic. Alejandro Carrá y equipo
Grupo AC · desde 1985
¡Gracias! Ya tenemos tu consulta
¡Casi listo!
Un asesor de nuestro equipo te contacta en menos de 24 horas hábiles.
Último paso: tocá el botón y enviala por WhatsApp. Te respondemos enseguida.
Enviar por WhatsApp¿Qué es un seguro de accidentes personales?
Paga una indemnización por muerte o invalidez permanente y la asistencia médica si sufrís un accidente, hasta las sumas contratadas. Es la cobertura de quien no tiene ART: monotributistas, autónomos y contratados. Se contrata por persona o por nómina, por mes o por año, y no cubre enfermedades.
Es muy importante contratarlo. Sin ART, un accidente te deja sin ingresos y con los gastos médicos a tu cargo. Tenemos planes con cobertura las 24 horas, en el trabajo y fuera de él, para que estés siempre cubierto.
Qué cubre
- Muerte e invalidezIndemnización según la suma asegurada
- Asistencia médica y farmacéuticaPor reintegro o prestacional, similar a una ART, hasta la suma asegurada
- Internación y días sin trabajarRenta diaria, según el plan
- En el trabajo y en el caminoIncluye el trayecto de ida y vuelta
Cómo lo armamos
- Desde un mesPara una obra, un evento o un trabajo puntual
- No repetición y beneficiarioA nombre de la empresa, obra o consorcio que te contrata
- Individual o por nóminaAltas y bajas de tu equipo cuando las necesites
- Certificado en el momentoPor WhatsApp, sin moverte
¿Para quién es el seguro de accidentes personales?
Asegurar bien un accidente depende de declarar la actividad real. Estos son los casos que más emitimos:
Oficios y contratados
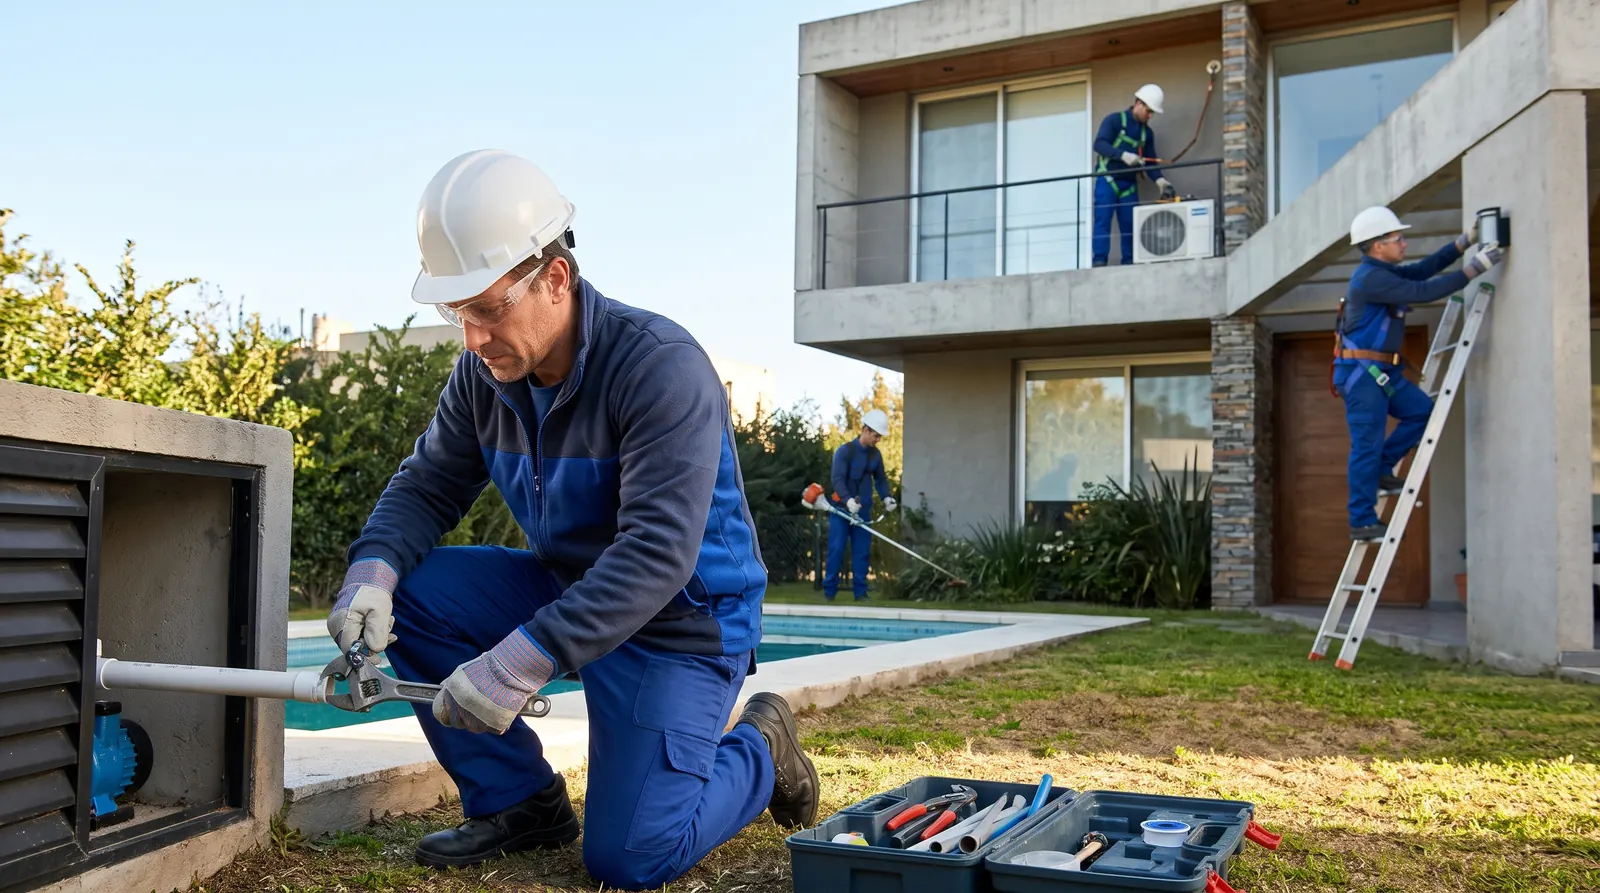
Electricistas, gasistas, plomeros, pintores, albañiles, jardineros y técnicos que trabajan para empresas, obras o consorcios.
RC + accidentes personales para oficios →Delivery y repartidores
En moto, bicicleta o a pie, para apps o comercios. Con el uso de la moto incluido, que las pólizas comunes excluyen.
Cotizar delivery →Trabajos en altura
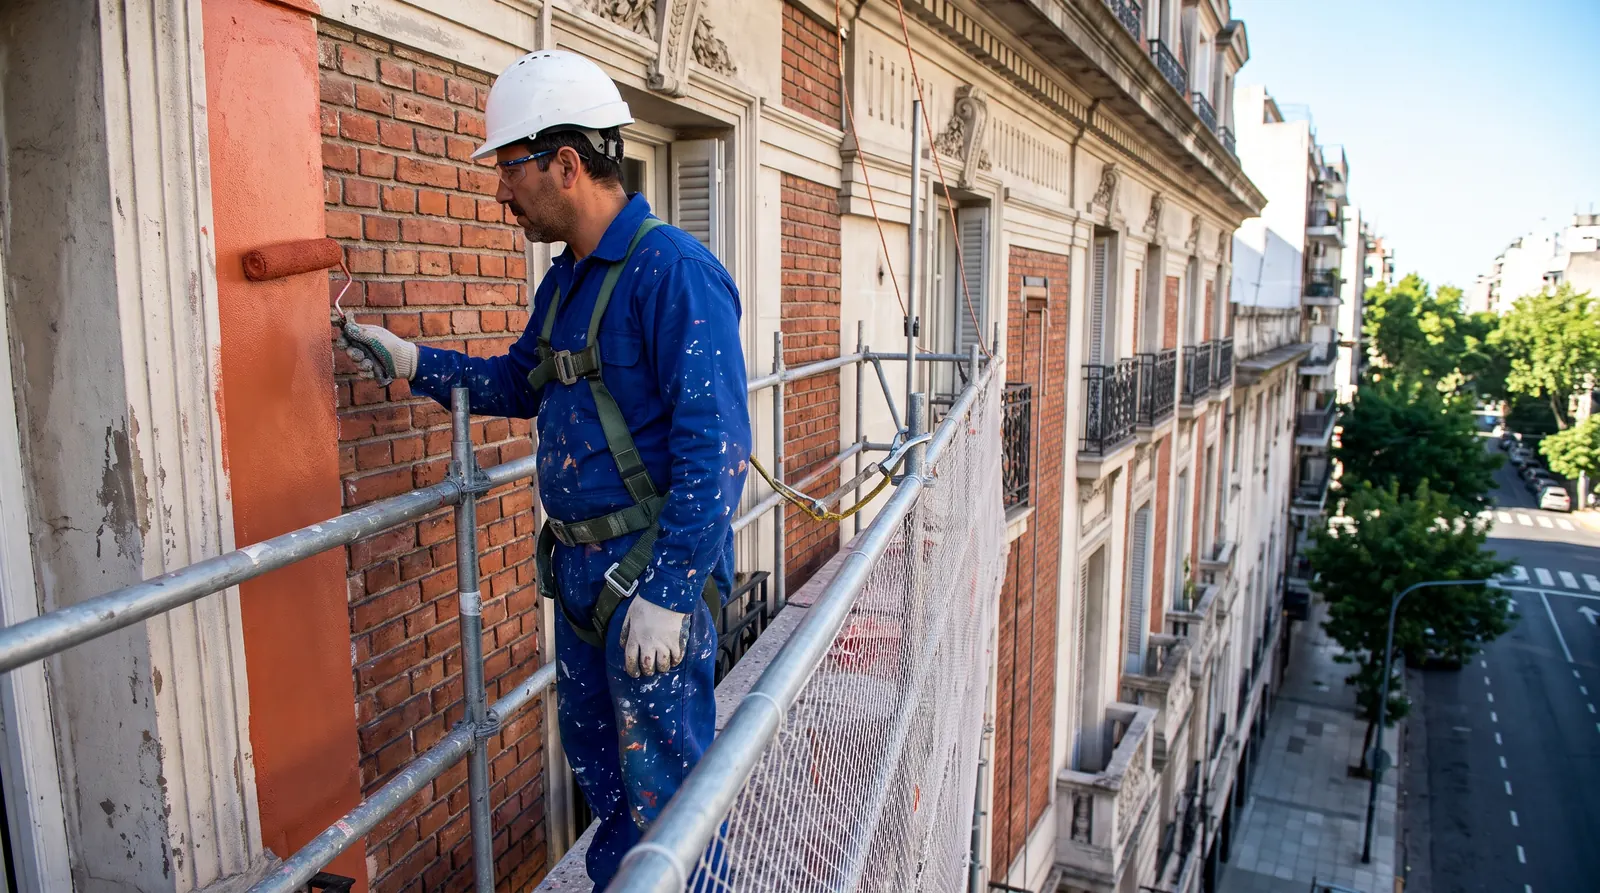
Silletas, andamios, fachadas, techos, antenas y limpieza de vidrios, declarados con la altura real.
Cotizar altura →Mayores de 65
Planes de 65 a 84 años, sin declaración de salud ni exámenes médicos.
Consultar →Deportes y clubes
Entrenamientos y torneos amateurs para clubes, escuelas deportivas, gimnasios y deportistas.
Consultar →Colegios y eventos
Alumnos de jardín, primaria y secundaria, salidas y viajes escolares, y participantes de eventos.
Consultar →Delivery y trabajos en altura: qué hay que declarar para que te paguen
Las pólizas de accidentes personales tienen exclusiones que, si no se pactan, dejan afuera justo los accidentes más comunes en ciertos trabajos:
- Moto: los accidentes en motocicleta están excluidos salvo acuerdo en contrario. Si hacés delivery o te movés en moto para trabajar, tiene que figurar en la póliza.
- Altura: los trabajos de más de 6 metros están excluidos salvo acuerdo en contrario. Con silleta, andamio o en fachadas, hay que declararlo y se cotiza aparte.
- Deportes: solo se cubren los deportes que figuran en la póliza, y en general amateurs.
El error más caro es asegurar una actividad por otra. Una póliza de "oficios varios" no le sirve a un silletero ni a un repartidor en moto. Escribimos en la póliza lo que hacés exactamente.
Accidentes personales con cláusula de no repetición: si te contrata una empresa, una obra o un consorcio
Cuando trabajás como monotributista para un tercero, quien te contrata te va a pedir el seguro de accidentes personales con dos cláusulas a su favor:
- No repetición: la aseguradora renuncia a reclamarle a quien te contrató lo que pague por tu accidente.
- Beneficiario preferente: la empresa o persona que te contrató cobra en primer término, si tiene que responder por tu accidente.
Las incluimos con la razón social y el CUIT que te indiquen. Si sos la empresa y necesitás asegurar a varios contratados, armamos una sola póliza con nómina y te damos de alta o de baja a cada persona cuando lo necesites.
Asistencia médica: por reintegro o prestacional
| Dineraria (por reintegro) | Prestacional | |
|---|---|---|
| Ante un accidente | Te atendés donde quieras | Llamás a una línea 0800 y la aseguradora te deriva |
| Quién paga la atención | Vos, y después pedís el reintegro | La aseguradora, directamente |
| Funciona como | Una póliza común | Una ART |
¿Te quedó alguna duda?Te responde una persona, no un bot. Lunes a viernes de 9 a 17 h.
¿Hay seguro de accidentes personales para mayores de 65?
Hay planes para personas de 65 a 84 años, sin declaración de salud ni exámenes. La cobertura es más acotada, centrada en el fallecimiento por accidente: te explicamos cada opción.
¿Cuánto cuesta un seguro de accidentes personales por mes?
El precio depende de la actividad, de la suma asegurada y del plazo. Como referencia, una póliza que emitimos en noviembre de 2026:
| Actividad | Oficios con trabajos de hasta 6 metros de altura |
|---|---|
| Muerte e invalidez | $40.000.000 |
| Asistencia médica | $6.000.000, sin franquicia |
| Cláusulas | No repetición y beneficiario a favor del contratante |
| Plazo | Un mes |
| Costo | Unos $17.500 con impuestos |
Es un valor orientativo: cotizamos con varias aseguradoras y te mostramos las opciones para tu caso.
¿Qué necesitás para contratar el seguro de accidentes personales?
- Nombre, DNI, CUIT y fecha de nacimiento de cada persona a asegurar.
- La actividad real y, si trabajás en altura, a cuántos metros y con qué (silleta, andamio, escalera).
- El plazo: desde un mes.
- Para quién es el certificado, con su razón social y CUIT, si te piden no repetición.
Preguntas frecuentes
¿Qué cubre un seguro de accidentes personales?
Cubre a la persona ante un accidente: muerte accidental, invalidez total o parcial permanente y asistencia médica y farmacéutica. Según el plan, se puede sumar renta diaria por internación, una ayuda por los días sin trabajar y gastos de sepelio. No cubre enfermedades.
¿Qué seguro necesita un monotributista para trabajar en una obra?
Un seguro de accidentes personales a su nombre, porque no tiene ART, con la cláusula de no repetición y beneficiario a favor de la constructora o del dueño de la obra. Si trabaja en altura, la altura tiene que figurar en la póliza.
¿El seguro de accidentes personales cubre el trayecto al trabajo?
Sí, en las pólizas por actividad se cubre el trayecto directo entre el domicilio y el lugar de trabajo. Si el trayecto es en moto, hay que declararlo.
¿El monotributista o el contratado tiene ART?
No. La ART cubre solo a los trabajadores en relación de dependencia. Quien trabaja como monotributista, autónomo o contratado necesita una póliza de accidentes personales, y casi siempre se la exige quien lo contrata.
¿Se puede contratar por un solo mes?
Sí. Emitimos pólizas por períodos cortos, desde un mes, para una obra, un evento o un trabajo puntual. También hay pólizas anuales con pago mensual.
¿Cubre a repartidores en moto o bicicleta?
Sí, pero hay que declararlo. Las pólizas comunes excluyen los accidentes en moto, salvo que se pacte lo contrario. Para delivery armamos la póliza con la actividad de repartidor y el uso de la moto o la bicicleta incluidos.
¿Cubre trabajos en altura, con silleta o andamios?
Sí. Las pólizas comunes cubren trabajos hasta 6 metros de altura. Para más altura, silletas, andamios o trabajos en fachadas, hay que declararlo y la aseguradora lo incluye con una prima mayor. Si no se declara, el accidente puede quedar sin cobertura.
¿Hay seguro de accidentes personales para mayores de 65 años?
Sí. Hay planes específicos para personas de 65 a 84 años, sin declaración de salud ni exámenes médicos. La cobertura es más acotada que la de un plan común, así que te mostramos qué incluye cada uno antes de contratar.
¿Qué es la cláusula de no repetición?
Es una cláusula por la que la aseguradora se compromete a no reclamarle a la empresa o persona que te contrató lo que haya pagado por tu accidente. Es la que piden casi todas las empresas, obras y consorcios. La incluimos, junto con la cláusula de beneficiario a favor del contratante.
¿Qué diferencia hay entre una póliza dineraria y una prestacional?
En la dineraria, o por reintegro, te atendés donde quieras, pagás vos y después la aseguradora te devuelve los gastos hasta el monto contratado. En la prestacional, la aseguradora te deriva a sus prestadores y paga la atención directamente, de forma similar a una ART, hasta la suma asegurada.
¿Cuánto cuesta?
Depende de la actividad, la suma asegurada y el plazo. Como referencia, en noviembre de 2026 una póliza mensual para un oficio con trabajos de hasta 6 metros, con $40.000.000 de muerte e invalidez y $6.000.000 de asistencia médica sin franquicia, costó unos $17.500 por mes con impuestos.
Más para tu actividad: obras de construcción, oficios (RC y AP juntos) y acompañantes terapéuticos y maestros integradores.